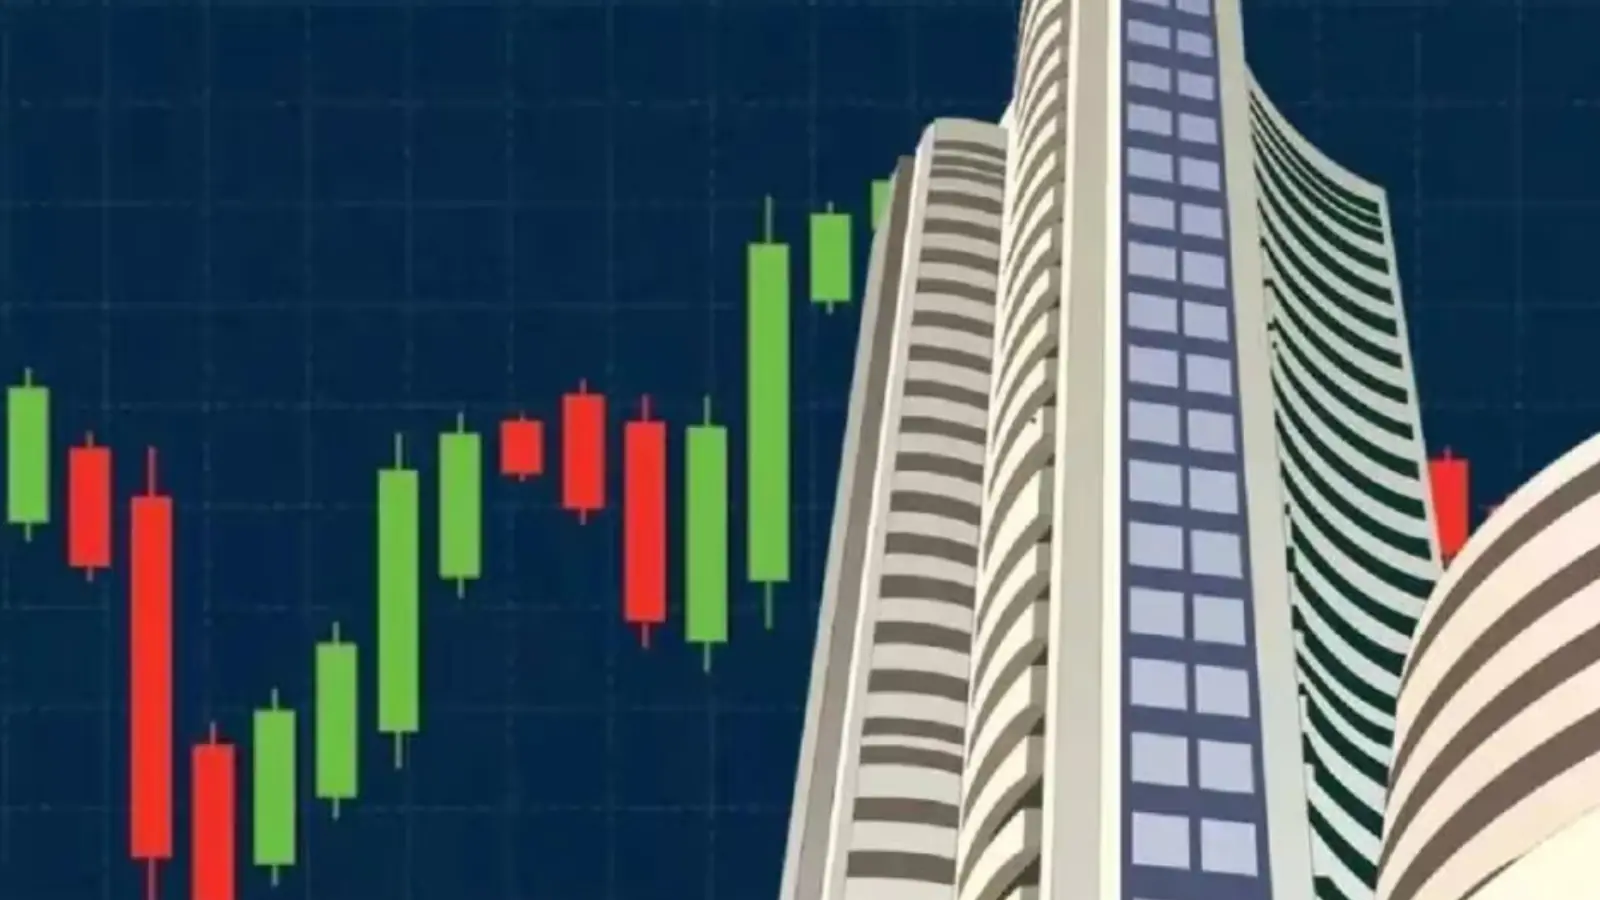
ભારતની અર્થવ્યવસ્થા ઝડપથી વધી રહી છે. એપ્રિલથી જૂન ૨૦૨૬ના ત્રિમાસિક ગાળામાં ભારતનો આર્થિક વિકાસદર લગભગ ૮ ટકા રહ્યો છે. સામાન્ય રીતે આવી મજબૂત આર્થિક વૃદ્ધિ રોકાણકારો માટે સારા સમાચાર હોવા જોઈએ. પરંતુ શેરબજારનું ચિત્ર અલગ છે. ભારતીય શેરોમાંથી રોકાણકારોને એવી ઊંચી આવક મળી રહી નથી, જે ૮ ટકાની આર્થિક વૃદ્ધિને જોતાં અપેક્ષિત લાગે. આ વિરોધાભાસ પાછળનું મૂળ કારણ એ છે કે અર્થવ્યવસ્થા અને શેરબજાર એક જ વસ્તુ માપતાં નથી.
દેશનો GDP આજની આર્થિક પ્રવૃત્તિ કેટલી ઝડપથી વધી રહી છે તે બતાવે છે. બીજી તરફ શેરબજાર ભવિષ્ય તરફ જુએ છે. રોકાણકારો આજે શેર ખરીદે ત્યારે તેઓ કંપનીઓ આગામી વર્ષોમાં કેટલો નફો કમાશે તેની અપેક્ષાને આધારે કિંમત નક્કી કરે છે એટલે માત્ર GDPનો વિકાસદર સારો આવ્યો છે એટલા માટે શેરબજાર વધશે જ એવું નથી. જો મજબૂત આર્થિક વૃદ્ધિની અપેક્ષા પહેલેથી જ શેરના ભાવમાં સામેલ થઈ ગઈ હોય, તો અપેક્ષા કરતાં સારો GDPનો આંકડો પણ બજારને વધુ ઉપર લઈ જવા માટે પૂરતો ન બની શકે. જો કે નિષ્ણાતોના જણાવ્યા અનુસાર, હાલની બજારની નબળાઈને ભારતની વૃદ્ધિની કથા નબળી પડી ગઈ છે તે રીતે જોવી યોગ્ય નથી. અર્થતંત્રની વૃદ્ધિ, કંપનીઓની કમાણી અને શેરબજારનું વળતર,આ ત્રણેય અલગ-અલગ સમયગાળામાં આગળ વધી શકે છે.
અર્થવ્યવસ્થા વધે એટલે દરેક કંપનીને ફાયદો થાય એવું નથી. ભારતનો GDP અત્યંત વિશાળ આર્થિક પ્રવાહોને આવરી લે છે. તેમાં સરકારી ખર્ચ, નાના ઉદ્યોગો, અનૌપચારિક ક્ષેત્ર અને એવા અનેક વ્યવસાયોનો સમાવેશ થાય છે, જે મોટા શેરબજાર સૂચકાંકોમાં સીધા પ્રતિબિંબિત થતા નથી. પરંતુ શેરબજાર મુખ્યત્વે મર્યાદિત સંખ્યામાં મોટી અને સૂચિબદ્ધ કંપનીઓથી પ્રભાવિત થાય છે.
ઉદાહરણ તરીકે, ભારતીય અર્થવ્યવસ્થા મજબૂત રીતે વધી રહી હોય છતાં મોટી IT કંપનીઓની આવક અને નફો માત્ર ભારતની સ્થાનિક વૃદ્ધિ પર આધારિત નથી. આ કંપનીઓના મોટા ગ્રાહકો વિદેશમાં છે. વૈશ્વિક કંપનીઓ દ્વારા ખર્ચમાં સાવચેતી, ગ્રાહકોની બદલાતી જરૂરિયાતો અને AIના કારણે બદલાતી વ્યાવસાયિક પરિસ્થિતિઓ આ ક્ષેત્રની કમાણી પર અસર કરી શકે છે. એટલે ૮ ટકાના દરે વધતી ભારતીય અર્થવ્યવસ્થા એ ખાતરી આપતી નથી કે દરેક મોટી સૂચિબદ્ધ કંપનીનો નફો પણ ૮ ટકા કે તેનાથી વધુ વધશે.
પછી આવે છે શેરની ઊંચી કિંમતનો પ્રશ્ન. મજબૂત અર્થવ્યવસ્થા હોવા છતાં શેરબજારનું વળતર નિરાશાજનક કેમ હોઈ શકે? કારણ કે રોકાણકારોએ કદાચ વૃદ્ધિની અપેક્ષા પહેલેથી જ શેરના ભાવમાં સામેલ કરી દીધી હોય. જ્યારે શેરનું મૂલ્યાંકન એટલે કે વેલ્યુએશન ખૂબ ઊંચું થઈ જાય છે, ત્યારે કંપનીની વાસ્તવિક કમાણી વધીને શેરની કિંમતને યોગ્ય ઠેરવે એટલી થવી જોઈએ. જો કમાણી અપેક્ષા પ્રમાણે ઝડપથી ન વધે, તો શેરનો ભાવ સ્થિર રહી શકે છે અથવા ઘટી પણ શકે છે.
અહીં રોકાણકારો ઘણી વખત મૂંઝવણમાં પડે છે. તેઓ જુએ છે કે દેશની અર્થવ્યવસ્થા સારી રીતે ચાલી રહી છે, પરંતુ તેમનું રોકાણ કેમ નથી વધતું? જવાબ એ છે કે આર્થિક વૃદ્ધિ શેરબજારના વળતરનાં અનેક પરિબળોમાંથી માત્ર એક છે.રોકાણકારોએ ભારતનો વિકાસદર જોવાની સાથે એ પણ જોવું જોઈએ કે કંપનીઓની કમાણી તેઓ જે ઊંચી કિંમત ચૂકવી રહ્યા છે તેની સાથે ગતિ જાળવી શકે છે કે નહીં.
ભારત વૈશ્વિક અર્થતંત્રથી અલગ નથી. વિશ્વભરનાં રોકાણકારો સતત ભારતનાં શેરબજારની તુલના અમેરિકા, તાઇવાન અને અન્ય ઊભરતાં બજારો સાથે કરે છે.અમેરિકાના વ્યાજદર, વૈશ્વિક બોન્ડની આવક, ક્રુડ ઓઇલના ભાવ અને ચલણના દરો – આ બધું વિદેશી મૂડી ક્યાં જશે તે નક્કી કરવામાં મહત્ત્વની ભૂમિકા ભજવે છે.જ્યારે વૈશ્વિક બોન્ડની આવક વધે છે, ત્યારે ઊભરતાં બજારોના શેર વિદેશી રોકાણકારો માટે ઓછા આકર્ષક બની શકે છે. પરિણામે દેશની સ્થાનિક અર્થવ્યવસ્થા મજબૂત હોવા છતાં વિદેશી રોકાણકારો શેરબજારમાંથી નાણાં પાછાં ખેંચી શકે છે. છેલ્લાં બે વર્ષમાં વિદેશી રોકાણકારો ભારતીય બજારમાંથી લગભગ ૪૦ અબજ ડૉલર પાછા ખેંચી ચૂક્યા છે.
ક્રુડ ઓઇલ પણ ભારત માટે અત્યંત મહત્ત્વનું પરિબળ છે. ક્રુડના ઊંચા ભાવ મોંઘવારી વધારી શકે છે, રૂપિયાને દબાણમાં મૂકી શકે છે, કંપનીઓના નફાના માર્જિનને અસર કરી શકે છે અને અંતે વ્યાજદર પર પણ અસર કરી શકે છે. ભારતીય શેરબજારની સાપેક્ષ નબળાઈનું એક વૈશ્વિક કારણ AI પણ છે. છેલ્લા કેટલાક સમયથી વૈશ્વિક મૂડીનો મોટો હિસ્સો ટેક્નોલોજી અને AI આધારિત કંપનીઓ તરફ વળ્યો છે. અમેરિકા અને તાઇવાન જેવાં બજારોમાં એવી ઘણી કંપનીઓ છે જે AI ના ઝડપી વિકાસથી સીધો લાભ મેળવી રહી છે. તેની સરખામણીમાં ભારતના મુખ્ય શેરબજારસૂચકાંકોમાં આવી કંપનીઓનું પ્રમાણ ઓછું છે.
આથી વૈશ્વિક રોકાણકારો કેટલીક વખત ભારત કરતાં એવાં બજારોને પસંદ કરી શકે છે જ્યાં AIના વિકાસથી કંપનીઓની કમાણી ઝડપથી વધવાની શક્યતા વધુ દેખાય છે. આનો અર્થ એવો નથી કે ભારતની આર્થિક વૃદ્ધિ નબળી પડી છે. પરંતુ મજબૂત અર્થવ્યવસ્થાને મજબૂત શેરબજારના વળતરમાં પરિવર્તિત કરવા માટે કંપનીઓની કમાણી, યોગ્ય વેલ્યુએશન અને બજારમાં પૂરતી પ્રવાહિતા ત્રણેય જરૂરી છે.
અંતે વાત એટલી જ છે કે ભારતનો વિકાસદર મહત્ત્વનો છે, પરંતુ શેરબજાર માટે માત્ર GDP પૂરતો નથી. અર્થવ્યવસ્થા કેટલા ટકા વધી રહી છે તે એક સવાલ છે; પરંતુ તે વૃદ્ધિમાંથી ભારતીય કંપનીઓ કેટલો નફો કમાઈ રહી છે અને આગામી વર્ષોમાં કેટલો નફો કમાઈ શકશે આ શેરબજારનો સાચો સવાલ છે.
– આ લેખમાં પ્રગટ થયેલાં વિચારો લેખકનાં પોતાના છે.


















ભારતની અર્થવ્યવસ્થા ઝડપથી વધી રહી છે. એપ્રિલથી જૂન ૨૦૨૬ના ત્રિમાસિક ગાળામાં ભારતનો આર્થિક વિકાસદર લગભગ ૮ ટકા રહ્યો છે. સામાન્ય રીતે આવી મજબૂત આર્થિક વૃદ્ધિ રોકાણકારો માટે સારા સમાચાર હોવા જોઈએ. પરંતુ શેરબજારનું ચિત્ર અલગ છે. ભારતીય શેરોમાંથી રોકાણકારોને એવી ઊંચી આવક મળી રહી નથી, જે ૮ ટકાની આર્થિક વૃદ્ધિને જોતાં અપેક્ષિત લાગે. આ વિરોધાભાસ પાછળનું મૂળ કારણ એ છે કે અર્થવ્યવસ્થા અને શેરબજાર એક જ વસ્તુ માપતાં નથી.
દેશનો GDP આજની આર્થિક પ્રવૃત્તિ કેટલી ઝડપથી વધી રહી છે તે બતાવે છે. બીજી તરફ શેરબજાર ભવિષ્ય તરફ જુએ છે. રોકાણકારો આજે શેર ખરીદે ત્યારે તેઓ કંપનીઓ આગામી વર્ષોમાં કેટલો નફો કમાશે તેની અપેક્ષાને આધારે કિંમત નક્કી કરે છે એટલે માત્ર GDPનો વિકાસદર સારો આવ્યો છે એટલા માટે શેરબજાર વધશે જ એવું નથી. જો મજબૂત આર્થિક વૃદ્ધિની અપેક્ષા પહેલેથી જ શેરના ભાવમાં સામેલ થઈ ગઈ હોય, તો અપેક્ષા કરતાં સારો GDPનો આંકડો પણ બજારને વધુ ઉપર લઈ જવા માટે પૂરતો ન બની શકે. જો કે નિષ્ણાતોના જણાવ્યા અનુસાર, હાલની બજારની નબળાઈને ભારતની વૃદ્ધિની કથા નબળી પડી ગઈ છે તે રીતે જોવી યોગ્ય નથી. અર્થતંત્રની વૃદ્ધિ, કંપનીઓની કમાણી અને શેરબજારનું વળતર,આ ત્રણેય અલગ-અલગ સમયગાળામાં આગળ વધી શકે છે.
અર્થવ્યવસ્થા વધે એટલે દરેક કંપનીને ફાયદો થાય એવું નથી. ભારતનો GDP અત્યંત વિશાળ આર્થિક પ્રવાહોને આવરી લે છે. તેમાં સરકારી ખર્ચ, નાના ઉદ્યોગો, અનૌપચારિક ક્ષેત્ર અને એવા અનેક વ્યવસાયોનો સમાવેશ થાય છે, જે મોટા શેરબજાર સૂચકાંકોમાં સીધા પ્રતિબિંબિત થતા નથી. પરંતુ શેરબજાર મુખ્યત્વે મર્યાદિત સંખ્યામાં મોટી અને સૂચિબદ્ધ કંપનીઓથી પ્રભાવિત થાય છે.
ઉદાહરણ તરીકે, ભારતીય અર્થવ્યવસ્થા મજબૂત રીતે વધી રહી હોય છતાં મોટી IT કંપનીઓની આવક અને નફો માત્ર ભારતની સ્થાનિક વૃદ્ધિ પર આધારિત નથી. આ કંપનીઓના મોટા ગ્રાહકો વિદેશમાં છે. વૈશ્વિક કંપનીઓ દ્વારા ખર્ચમાં સાવચેતી, ગ્રાહકોની બદલાતી જરૂરિયાતો અને AIના કારણે બદલાતી વ્યાવસાયિક પરિસ્થિતિઓ આ ક્ષેત્રની કમાણી પર અસર કરી શકે છે. એટલે ૮ ટકાના દરે વધતી ભારતીય અર્થવ્યવસ્થા એ ખાતરી આપતી નથી કે દરેક મોટી સૂચિબદ્ધ કંપનીનો નફો પણ ૮ ટકા કે તેનાથી વધુ વધશે.
પછી આવે છે શેરની ઊંચી કિંમતનો પ્રશ્ન. મજબૂત અર્થવ્યવસ્થા હોવા છતાં શેરબજારનું વળતર નિરાશાજનક કેમ હોઈ શકે? કારણ કે રોકાણકારોએ કદાચ વૃદ્ધિની અપેક્ષા પહેલેથી જ શેરના ભાવમાં સામેલ કરી દીધી હોય. જ્યારે શેરનું મૂલ્યાંકન એટલે કે વેલ્યુએશન ખૂબ ઊંચું થઈ જાય છે, ત્યારે કંપનીની વાસ્તવિક કમાણી વધીને શેરની કિંમતને યોગ્ય ઠેરવે એટલી થવી જોઈએ. જો કમાણી અપેક્ષા પ્રમાણે ઝડપથી ન વધે, તો શેરનો ભાવ સ્થિર રહી શકે છે અથવા ઘટી પણ શકે છે.
અહીં રોકાણકારો ઘણી વખત મૂંઝવણમાં પડે છે. તેઓ જુએ છે કે દેશની અર્થવ્યવસ્થા સારી રીતે ચાલી રહી છે, પરંતુ તેમનું રોકાણ કેમ નથી વધતું? જવાબ એ છે કે આર્થિક વૃદ્ધિ શેરબજારના વળતરનાં અનેક પરિબળોમાંથી માત્ર એક છે.રોકાણકારોએ ભારતનો વિકાસદર જોવાની સાથે એ પણ જોવું જોઈએ કે કંપનીઓની કમાણી તેઓ જે ઊંચી કિંમત ચૂકવી રહ્યા છે તેની સાથે ગતિ જાળવી શકે છે કે નહીં.
ભારત વૈશ્વિક અર્થતંત્રથી અલગ નથી. વિશ્વભરનાં રોકાણકારો સતત ભારતનાં શેરબજારની તુલના અમેરિકા, તાઇવાન અને અન્ય ઊભરતાં બજારો સાથે કરે છે.અમેરિકાના વ્યાજદર, વૈશ્વિક બોન્ડની આવક, ક્રુડ ઓઇલના ભાવ અને ચલણના દરો – આ બધું વિદેશી મૂડી ક્યાં જશે તે નક્કી કરવામાં મહત્ત્વની ભૂમિકા ભજવે છે.જ્યારે વૈશ્વિક બોન્ડની આવક વધે છે, ત્યારે ઊભરતાં બજારોના શેર વિદેશી રોકાણકારો માટે ઓછા આકર્ષક બની શકે છે. પરિણામે દેશની સ્થાનિક અર્થવ્યવસ્થા મજબૂત હોવા છતાં વિદેશી રોકાણકારો શેરબજારમાંથી નાણાં પાછાં ખેંચી શકે છે. છેલ્લાં બે વર્ષમાં વિદેશી રોકાણકારો ભારતીય બજારમાંથી લગભગ ૪૦ અબજ ડૉલર પાછા ખેંચી ચૂક્યા છે.
ક્રુડ ઓઇલ પણ ભારત માટે અત્યંત મહત્ત્વનું પરિબળ છે. ક્રુડના ઊંચા ભાવ મોંઘવારી વધારી શકે છે, રૂપિયાને દબાણમાં મૂકી શકે છે, કંપનીઓના નફાના માર્જિનને અસર કરી શકે છે અને અંતે વ્યાજદર પર પણ અસર કરી શકે છે. ભારતીય શેરબજારની સાપેક્ષ નબળાઈનું એક વૈશ્વિક કારણ AI પણ છે. છેલ્લા કેટલાક સમયથી વૈશ્વિક મૂડીનો મોટો હિસ્સો ટેક્નોલોજી અને AI આધારિત કંપનીઓ તરફ વળ્યો છે. અમેરિકા અને તાઇવાન જેવાં બજારોમાં એવી ઘણી કંપનીઓ છે જે AI ના ઝડપી વિકાસથી સીધો લાભ મેળવી રહી છે. તેની સરખામણીમાં ભારતના મુખ્ય શેરબજારસૂચકાંકોમાં આવી કંપનીઓનું પ્રમાણ ઓછું છે.
આથી વૈશ્વિક રોકાણકારો કેટલીક વખત ભારત કરતાં એવાં બજારોને પસંદ કરી શકે છે જ્યાં AIના વિકાસથી કંપનીઓની કમાણી ઝડપથી વધવાની શક્યતા વધુ દેખાય છે. આનો અર્થ એવો નથી કે ભારતની આર્થિક વૃદ્ધિ નબળી પડી છે. પરંતુ મજબૂત અર્થવ્યવસ્થાને મજબૂત શેરબજારના વળતરમાં પરિવર્તિત કરવા માટે કંપનીઓની કમાણી, યોગ્ય વેલ્યુએશન અને બજારમાં પૂરતી પ્રવાહિતા ત્રણેય જરૂરી છે.
અંતે વાત એટલી જ છે કે ભારતનો વિકાસદર મહત્ત્વનો છે, પરંતુ શેરબજાર માટે માત્ર GDP પૂરતો નથી. અર્થવ્યવસ્થા કેટલા ટકા વધી રહી છે તે એક સવાલ છે; પરંતુ તે વૃદ્ધિમાંથી ભારતીય કંપનીઓ કેટલો નફો કમાઈ રહી છે અને આગામી વર્ષોમાં કેટલો નફો કમાઈ શકશે આ શેરબજારનો સાચો સવાલ છે.
– આ લેખમાં પ્રગટ થયેલાં વિચારો લેખકનાં પોતાના છે.